财务负责人变更,衔接的核心是什么?
代理记账公司的财务负责人发生变更后,企业最关心的是记账报税工作能否无缝继续、数据是否完整、责任如何划分。衔接的核心在于:确保所有财税资料完整移交、各项服务能够按时执行、新的负责人能快速了解企业状况。本文从实际操作角度,梳理鹤岗地区代理记账财务负责人变更后需要关注的几个方面。
第一步:确认交接清单,避免资料遗漏
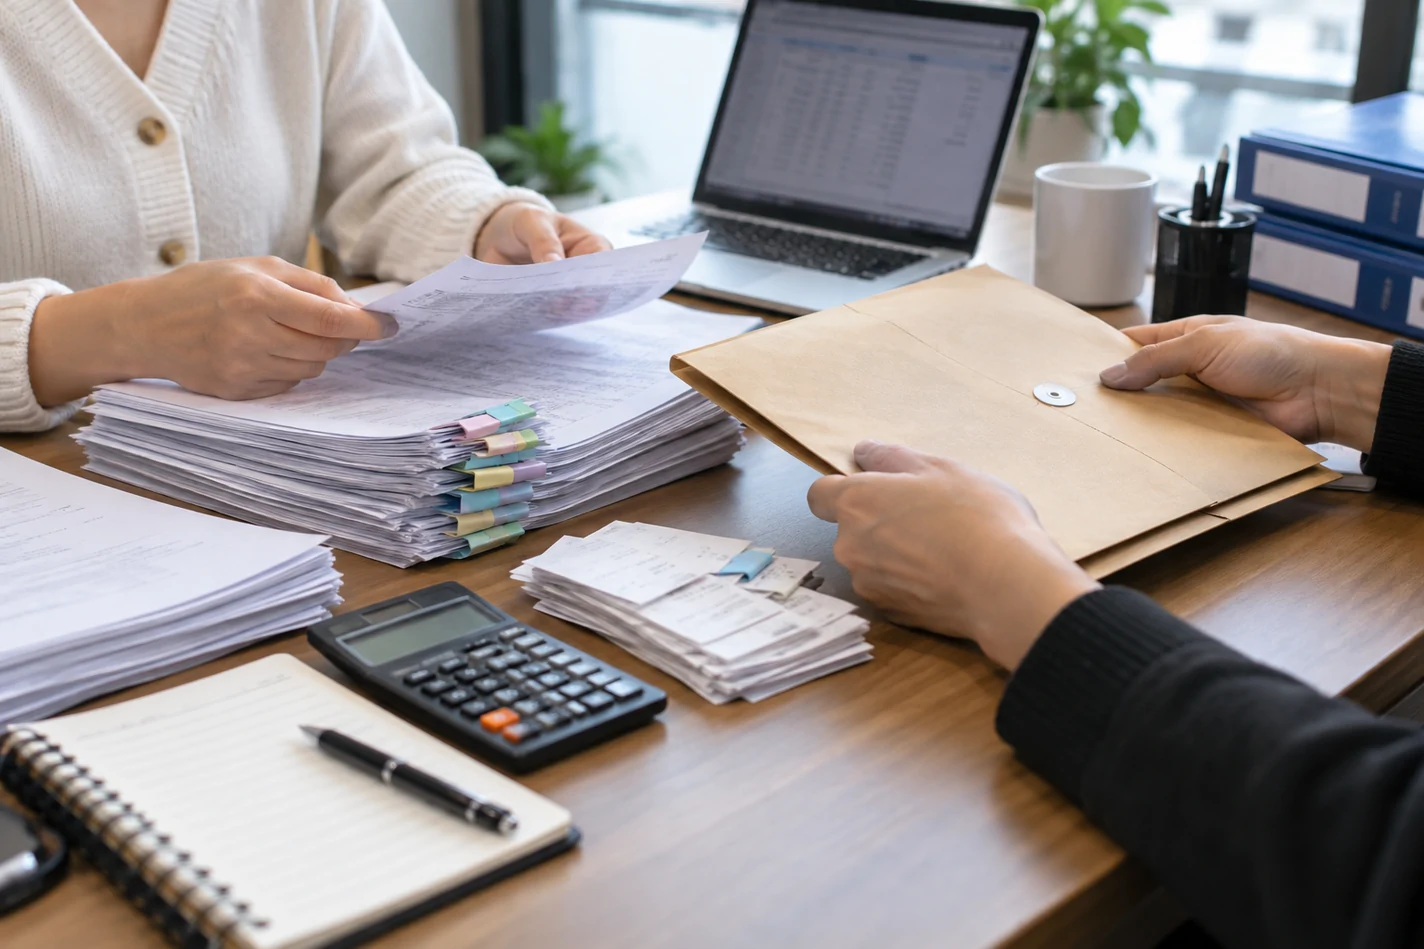
财务负责人变更时,交接清单是基础。建议企业主动与合作代理记账机构确认,以下资料是否完整移交:
- 会计凭证、账本、财务报表:包括近三年的纸质及电子版,确保装订规范、编号连续。
- 税务申报资料:各税种申报表、完税证明、税务登记证(或电子证照)等。
- 银行回单、对账单:所有对公账户的每月流水及余额调节表。
- 发票领购本、发票存根:已开具和未开具的发票清单,电子发票也需要汇总。
- 合同与协议:企业与代理记账机构签订的服务合同,以及涉及财务的特殊协议(如贷款、投资等)。
- 系统账号与密码:电子税务局、开票软件、记账软件、网银等系统的登录权限(建议交接后立即修改密码)。
如果发现资料缺失,应及时要求补全,以免后续工作出现断层。
第二步:调整系统权限与数据迁移
财务负责人变更后,原负责人的系统权限需要及时注销或调整,新的负责人应重新获取独立操作权限。重点包括:
- 电子税务局:变更办税人员信息,确保新负责人能正常申报、查询。
- 记账软件:重新分配账号,原负责人数据导出备份,新负责人导入并验证一致性。
- 银行网银:根据银行要求变更操作员权限,部分银行需要重新身份审核。
- 发票系统:如果涉及发票申领、开具,确认权限已移交。
数据迁移后,建议双方共同核对一段时间的记账结果(例如最近一个月的凭证),确保数据准确。
第三步:了解当前财税状态,平稳过渡
新财务负责人接手后,需要尽快掌握企业的财税状况,重点关注:
- 当前申报进度:本月、本季度哪些税种已申报、哪些尚未完成,有无逾期风险。
- 在办税务事项:是否有正在申请中的变更、退税、核查等事项,以及处理到什么阶段。
- 特殊问题:是否有税务预警、异常发票、历史遗留问题等,需要及时跟进处理。
- 企业与机构沟通方式:确认日常对接人、紧急联系人,以及双方约定的响应时间。
同时,企业也应主动向新负责人介绍自身的经营情况、行业特点、近期重大变化(如股权变更、经营地址变更等),帮助其快速熟悉。
第四步:更新备案信息(如需要)
对于代理记账机构本身,财务负责人变更可能需要在财政部门或代理记账行业协会进行备案更新。企业虽不直接办理,但可关注机构是否已履行备案义务,避免因机构自身合规问题影响服务质量。此外,如果企业自身的办税人员也同时变更,需要到税务局更新实名认证信息。
常见问题与应对
问:变更期间会不会影响当月报税?
答:一般不会。代理记账机构通常会安排新老负责人共同工作一段时间,确保交接期内申报不受影响。企业也可以主动询问过渡安排。
问:交接后发现数据有误怎么办?
答:应及时与代理记账机构沟通,由机构负责核实和更正。如果是重大错误,可能需要第三方审计或协商责任归属。
问:是否需要重新签订服务合同?
答:视情况而定。如果服务主体、服务内容没有变化,原合同继续有效;但建议补充一份变更确认书,明确新旧负责人的交接时间及责任划分。
给企业的几点建议
- 主动跟进交接进度,不要完全被动等待。
- 妥善保管交接清单和确认记录,作为后续追溯的依据。
- 变更后第一个月重点关注申报、对账和发票环节,发现问题及时反馈。
- 如果对机构的衔接能力有顾虑,可以要求提供一份书面的过渡方案。
财务负责人变更是代理记账服务中的正常情况,只要做好上述衔接工作,企业财税业务可以平稳过渡,避免因人员变动产生额外风险。